「株主の幸せはいつ届くんですか?」
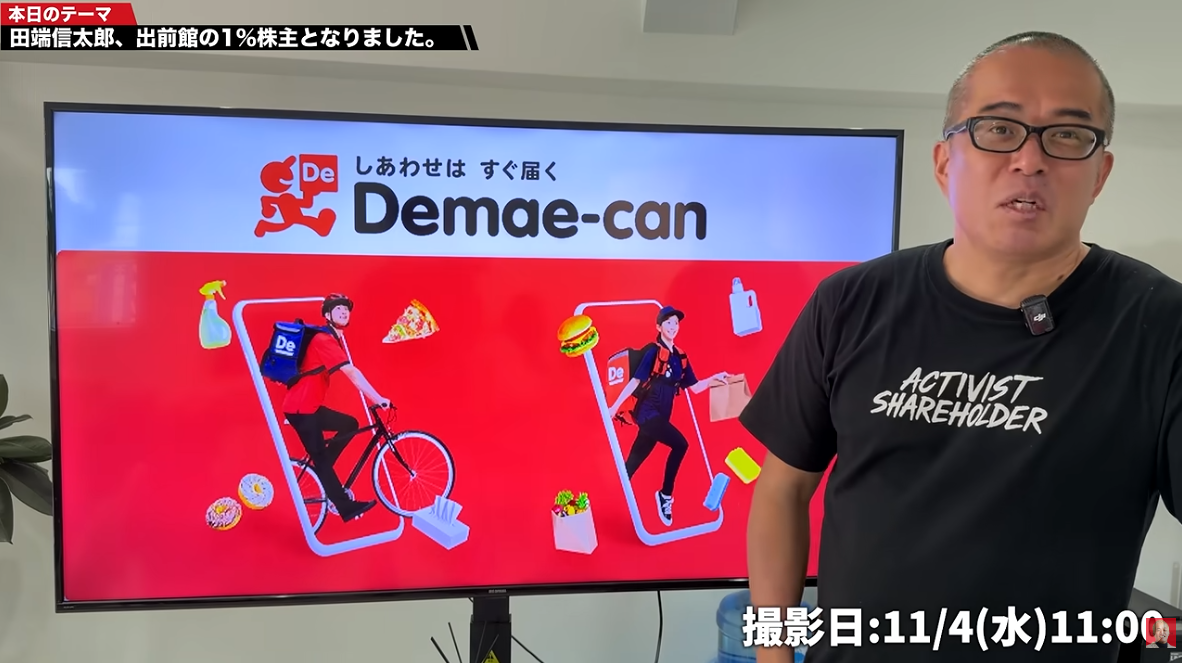
愛と誠のアクティビストを名乗る個人投資家、田端信太郎氏が、フードデリバリー大手「出前館」(2484)に本格的な改革要求を突きつけた。
2026年11月4日に公表された出前館の株主総会招集通知には、田端氏の名前が大株主として登場。
その保有株数は約113万株。発行済株式の約1%に相当する。
同日、田端氏はYouTubeで約51分にわたる動画を公開。8期連続赤字の出前館に対し、経営責任やLINEヤフーとの関係について問題を提起した。
そして株価も反応。
出前館は本当に割安なのか?田端氏は何を狙っているのか?
今回は決算、株価、株主構成を調べてみた。
田端氏の登場で出前館株が急騰!PTSも反応
まずは直近の株価を確認しよう。
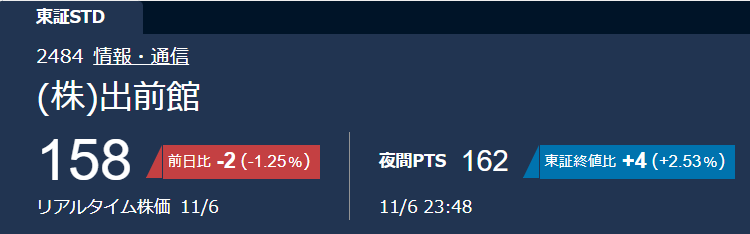
| 日付 | 終値 | 出来高 |
|---|---|---|
| 11月2日 | 136円 | 約51万株 |
| 11月4日 | 150円 | 約547万株 |
| 11月5日 | 160円 | 約381万株 |
| 11月6日 | 158円 | 約297万株 |
11月2日から6日までの上昇率は約16.2%。
特に田端氏の名前が公表された11月4日は、前営業日比10.3%の上昇を記録した。
さらに11月6日の夜間PTSでは162円を付け、東証終値158円を上回った。
出前館は8期連続赤字!それでも現金は196億円
なぜ田端氏は出前館を狙ったのか。
まずは2026年8月期の決算を見てみよう。
| 項目 | 金額 |
|---|---|
| 売上高 | 約390.6億円 |
| 営業損失 | ▲82.9億円 |
| 現金及び預金 | 約196.3億円 |
| 純資産 | 約204.3億円 |
| 時価総額 | 約177.6億円 |
※時価総額は11月6日終値158円で計算。
約196億円の現金を持っている会社が、株式市場では約178億円で評価されている。
なんだそれw
田端氏は動画内で、これを「財布理論」に例えている。
例えば、1万円が入っている財布が7,000円で売られていたらどうするか。
中身だけで買値を超えてしまうわけだ。出前館も、そんな状態に見えるというのである。
ただし、出前館には約108億円の負債があり、事業を続けるための運転資金も必要になる。
現金196億円がそのまま株主に分配できるわけではない。
何より問題なのは、この現金が今後も赤字によって減り続けるかもしれないことだ。
2026年8月期の営業赤字は約83億円。前期の約49億円から悪化している。
いくら現金があっても、これだけの赤字を出し続けたら長くは持たない。
市場が出前館を安く評価する理由は、ここにあるのだろう。
田端氏が本当に怒っているのはLINEヤフーとの関係?
今回の動画で最も興味深かったのが、出前館の株主構成である。
田端氏の集計によると、議決権のおよそ63%がLINEヤフーやNAVER関連の株主に集中している。
| 株主グループ | 保有比率の目安 |
|---|---|
| LINEヤフー | 約35.3% |
| 未来Fund | 約18.4% |
| NAVER系 | 約9.3% |
| 合計 | 約63% |
※田端氏による系列株主の集計。各社が法的に共同で議決権を行使することまで確認された数字ではない。
ここで田端氏が指摘するのは、LINEヤフーが強い影響力を持ちながら、出前館を連結子会社にはしていないという構造だ。
さらに出前館の取締役には、LINEヤフーの役員を兼務する人物もいる。
問題は、出前館とLINEヤフーの利益が一致しない場合である。
例えば、LYPプレミアムの特典として実施される配送料やクーポンの優遇。
これがLINEヤフーの会員獲得には役立っても、出前館の利益を削っているとしたら?
田端氏が問題にしているのは、こうした取引が出前館の一般株主にとって本当に有利なのか、独立した立場から十分に検証されているのかという点である。
元LINE幹部だからこそ、グループ内の事情に踏み込める。
今回のアクティビスト活動は、そこが普通の個人投資家とは違うところだ。
11月26日の株主総会で何が起きる?
田端氏は11月26日の株主総会に向け、取締役候補7名への投票方針まで公表している。
| 対象 | 田端氏の方針 |
|---|---|
| 矢野社長ら業務執行取締役3名 | 賛成。ただし黒字化目標の達成が条件 |
| LINEヤフー兼務の舛田氏・坂上氏 | 反対 |
| 独立社外取締役の富山氏・森氏 | 改善要求を付けて賛成 |
なんと、現経営陣を全否定しているわけではない。
黒字化できるなら続投を認める。
一方で、利益相反が懸念される取締役には反対し、社外取締役には実効性のある監督を求める。
実に現実的な作戦である。
田端氏自身の持ち株は約1%。多数派株主の賛成があれば、田端氏だけで取締役選任を阻止することはできない。
それでも反対票が増えれば、経営陣や主要株主への圧力にはなる。
今回の株主総会は、出前館の一般株主がどれだけ田端氏の主張に賛同するかを測る機会にもなりそうだ。
しかし出前館は黒字化目前!?9月の赤字が激減
ここで、出前館にとって明るい材料も紹介しておこう。
出前館は10月15日の決算説明資料で、2026年9月単月の営業損失が暫定値で約8,500万円まで改善したと発表している。
数か月前には月10億円を超える赤字を計上していたことを考えると、かなりの改善だ。
しかも9月の売上高は前年同月比127%、限界利益率も25%まで上昇している。
そして会社側は、2027年8月期第1四半期、つまり2026年9〜11月の営業黒字を見込んでいる。
本当に黒字化できるなら、今までの出前館とは評価が変わる可能性がある。
ただし、問題はそれが一時的な黒字で終わらないかどうか。
クーポンや大型キャンペーンを再開すれば、再び赤字が膨らむ可能性もある。
今後は単純な売上高だけでなく、注文数、利益率、広告・販促費の推移にも注目したい。
田端氏の真の狙いはTOBなのか?
ここからはワイの考察である。
田端氏は動画の中で、LINEヤフーによる完全子会社化、つまりTOBにも言及している。
LINEヤフーが実質的に強い影響力を持ち続けるのであれば、いっそ完全子会社にして責任を明確にする。
あるいは出前館を独立した企業として、一般株主の利益を最優先する経営体制に改める。
田端氏が求めているのは、この中途半端な状態からの脱却ではないだろうか。
仮にTOBが実施されれば、一般的には市場株価にプレミアムが付く可能性がある。
出前館は現在の時価総額が約178億円という規模だけに、資本政策の変更は株価の大きな材料になる。
もっとも、現時点でLINEヤフーによる出前館TOBが決定・発表された事実はない。
会社側も、将来の資本政策について特定の選択肢は排除しないとしつつ、具体的に決定した事項はないとの立場だ。
したがってTOBはあくまで将来の可能性の一つ。
現時点での本命材料は、事業の黒字化と株主総会に向けた改革要求だと考える。
出前館の株価は今後上がるのか?
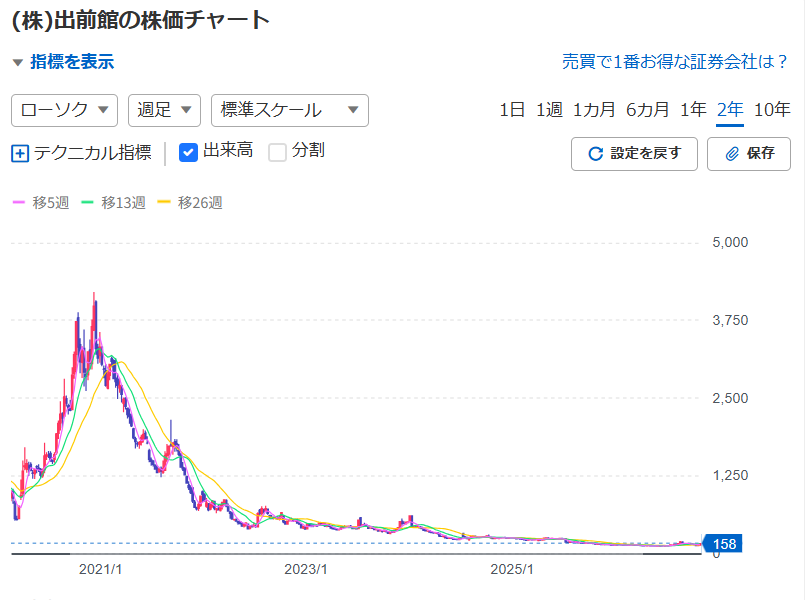
11月6日の終値は158円。
直近では167円まで買われており、今後も出来高を伴ってこの水準を突破できるかが短期的な焦点になる。
年初来高値は199円。
一方、信用買い残は約317万株、信用売り残は約166万株で、信用倍率は1.91倍となっている。
思惑買いだけで一気に上昇するには、一定の売り圧力も意識しておきたい。
今後の株価シナリオを整理すると、こうなる。
| シナリオ | 株価への影響 |
|---|---|
| 黒字化達成・利益率改善 | 事業価値の再評価に期待 |
| TOBや資本政策の具体化 | 大きな上昇材料となる可能性 |
| 株主総会で改革要求が拡大 | 思惑買いが続く可能性 |
| 黒字化未達・赤字再拡大 | 失望売りに警戒 |
| 田端氏の活動に具体的成果なし | 材料出尽くしの可能性 |
すでに11月2日から約16%上昇している以上、初動ではない。
今後は11月26日の株主総会、そして2027年1月に予定される第1四半期決算が大きな判断材料になるだろう。
ワイのコメント
今回の件、単に有名投資家が113万株買ったという話で終わらせるのはもったいない。
田端氏はすでに7月から会社側とやり取りを続けており、動画公開はその活動を表に出した段階にすぎない。
そして何より興味深いのが、現金196億円の会社が、それ以下の時価総額で取引されているという事実だ。
田端氏の介入によって黒字化や経営改革が進めば、株価を見直すきっかけになるかもしれない。
逆に言えば、今まで散々赤字を出してきた会社なのだから、投資家が疑い深くなるのも当然である。
株主の幸せは、いつ届くのか。
出前館が届けなければならないのは、料理だけではなさそうだw
でもこれ、、、ワンチャンあるかもしれんな…
明日の寄りで突撃しとくか…


参考資料
※株価・PTS・信用残は2026年11月6日時点。将来の資本政策や株価見通しについては公開情報に基づく考察である。
コメント