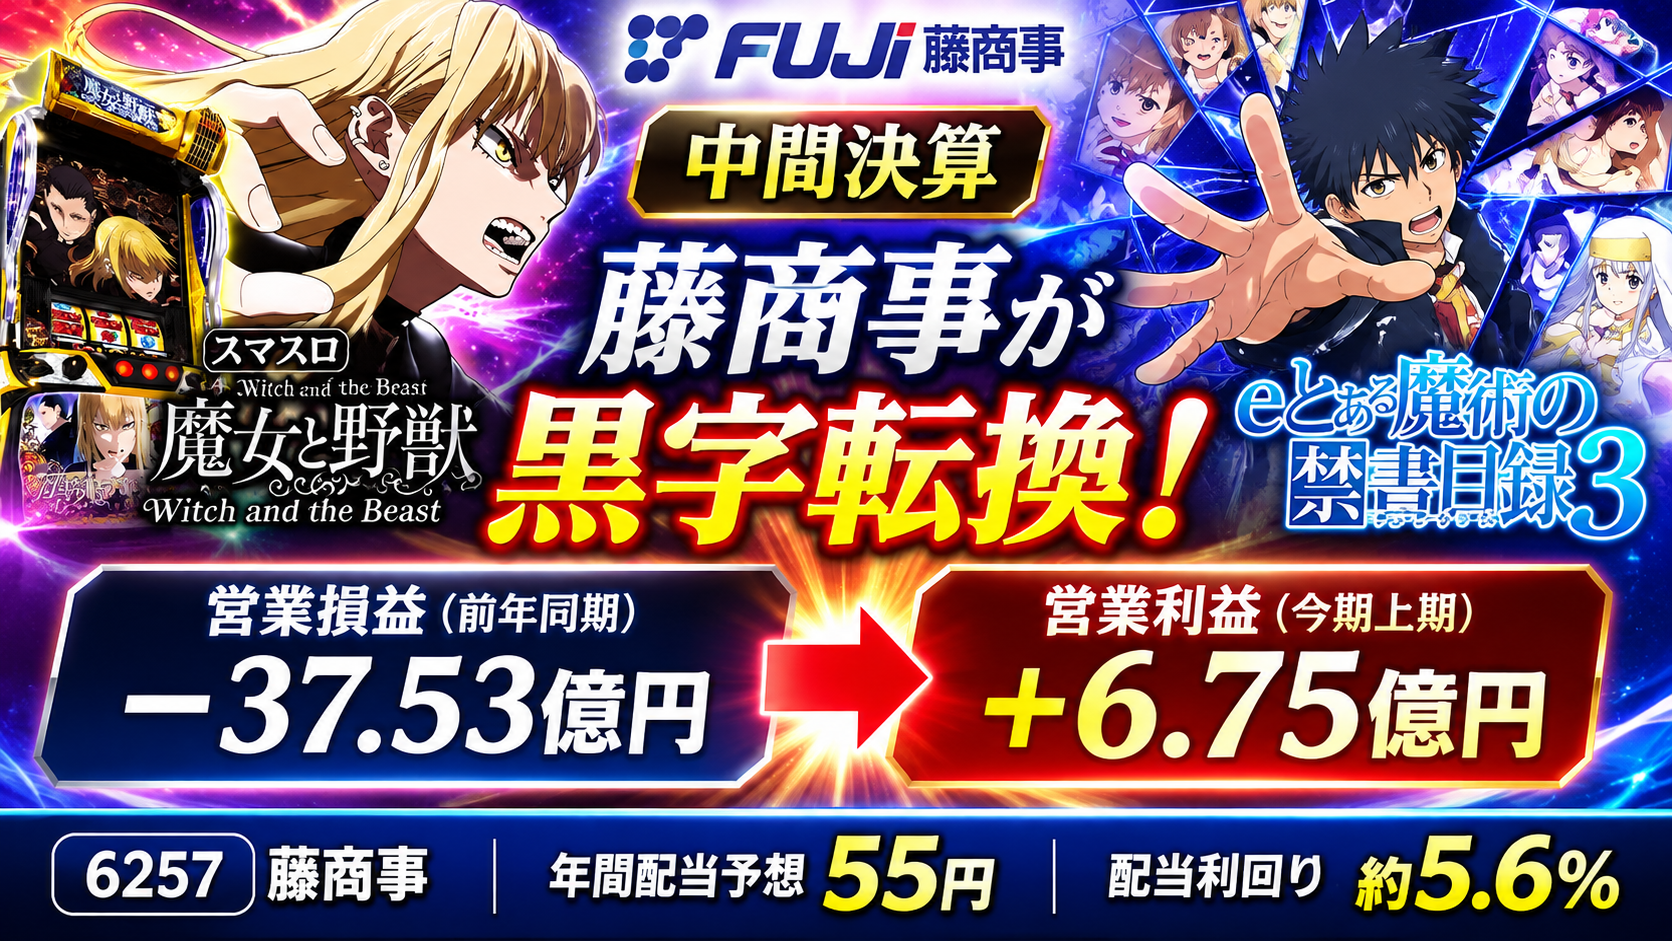
パチンコ・パチスロメーカーの藤商事(6257)が劇的な黒字転換を果たした。
11月6日に発表された2027年3月期中間決算では、前年同期に37億円を超えていた営業赤字が一転、6億75百万円の黒字に!
しかも11月6日の株価終値は975円。年間配当予想から計算した利回りは約5.64%だ。
果たして、これは絶好の買い場なのか?
藤商事、売上76%増で黒字転換!
まずは中間決算の数字を見てみよう。
| 項目 | 前年同期 | 今回 |
|---|---|---|
| 売上高 | 88.51億円 | 155.78億円 |
| 営業利益 | −37.53億円 | +6.75億円 |
| 経常利益 | −36.21億円 | +8.11億円 |
| 最終利益 | −29.97億円 | +6.30億円 |
売上高は前年同期比76%増。
特に注目したいのは7〜9月期単独の営業利益だ。
4〜6月期は7.51億円の赤字だったが、7〜9月期には14.26億円の黒字に転換。営業利益率も15.7%まで回復した。
四半期単位では見違えるような決算になっている。
復活の立役者は「スマスロ とある魔術の禁書目録2」!
今回の黒字転換を支えたのはパチスロ事業だ。
前年同期のパチスロ販売台数はゼロ。それが今期は12,636台を販売した。
投入されたのは8月導入の『スマスロ とある魔術の禁書目録2』。
一方、パチンコ機は20,703台を販売したものの、前年同期から1,445台減少している。
つまり、パチンコの苦戦をパチスロが救った形だ。
配当利回り5.6%!PBRも0.5倍以下
株式投資家として見逃せないのが株価水準だ。
11月6日の終値975円を基準にすると、
- 予想PER:約9.7倍
- PBR:約0.46倍
- 予想配当利回り:約5.64%
- 自己資本比率:88.7%
PERは10倍を割り、PBRは0.5倍を下回る。
さらに年間配当予想は55円。前期の50円から増配を予定している。
なお、55円には創立60周年の記念配当5円が含まれる。
黒字転換、高配当、低PBR。数字だけなら実に魅力的な銘柄だ。
最大の問題は通期目標への進捗率22.5%
気になる数字もある。
藤商事が掲げる通期営業利益目標は30億円。
しかし中間期終了時点での営業利益は6.75億円。進捗率は22.5%だ。
つまり下期だけで23.25億円を稼ぐ必要がある。
ここで期待されるのが、11月導入の『eとある魔術の禁書目録3』と、12月導入予定の『スマスロ 魔女と野獣』。
下期はこの2機種を中心とする販売動向が業績を左右する。
会社側は中間期実績について概ね計画通りと説明し、通期予想も据え置いている。
11月9日の株価に注目!
今回の決算発表は11月6日の取引終了後。
11月9日は、黒字転換という材料を市場が本格的に評価する最初の営業日となる。
株価975円という水準は魅力的だが、市場が気にするのは上期の黒字転換か、それとも通期進捗率22.5%か。
減益となったSANKYOに対してパチンコ業界の構図を変えることができるか要注目である。
ワイは一枚買っとく、3桁はチャンスかも。

コメント