コーエーテクモホールディングス(3635)は10月19日、2027年3月期中間期(2026年4〜9月)の連結業績予想を上方修正した。
なんと、経常利益予想は120億円から250億円へ倍増以上!
営業利益は約64%、純利益は100%の上方修正!
今回発表された修正内容は以下の通り。
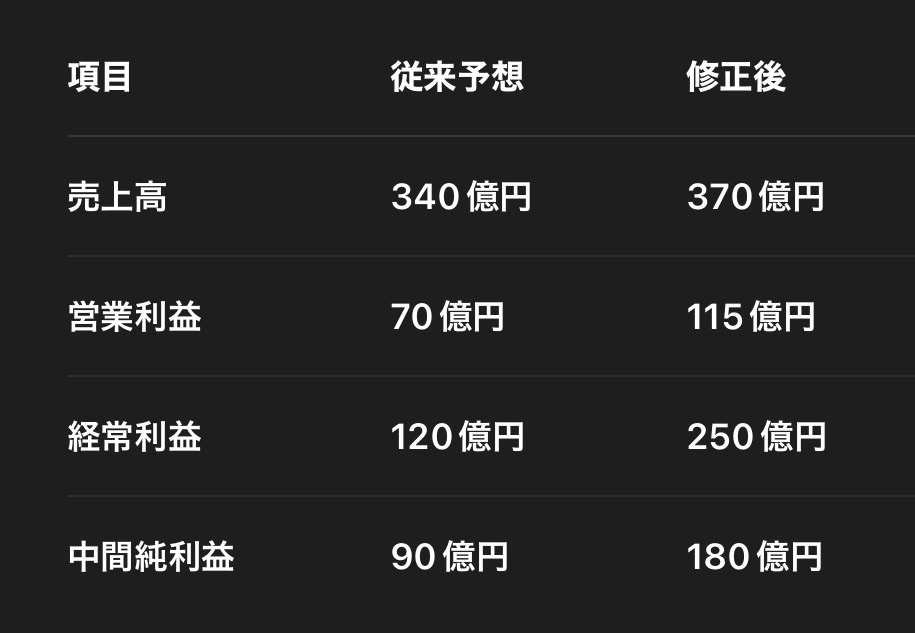
営業利益は64.3%増額、経常利益は108.3%増額、中間純利益は100%増額となった。
なお、前年同期の実績は営業利益79億6,400万円、経常利益177億9,500万円。
今回の修正予想は前年同期実績も大きく上回る数字だ。
大型タイトルとバックカタログが好調!
会社側によると、前年度に発売した大型タイトルやバックカタログ(過去作品)の販売が好調に推移したことなどが、売上高と営業利益の上方修正につながった。
新作を売るだけでなく、発売済みタイトルが継続的に収益を生み出す。
ゲームメーカーとして理想的な展開である。
しかし、今回の経常利益の上振れにはもう一つ理由がある。
コーエーテクモ、今回も金融運用が強かった!
コーエーテクモといえば、女帝の金融資産の運用でも知られるゲームメーカーだ。
今回も金融市場の動向を見ながら運用を行った結果、営業外収支が計画を上回る見込みとなったという。
営業利益の上方修正額は45億円なのに対し、経常利益の上方修正額は130億円。
つまり、営業外損益の見通しも差し引き85億円改善した計算になる。
ゲームを作っても稼ぐし、金融市場でも稼ぐ。
相変わらず、とんでもない二刀流であるwww
ただし、金融運用の収益は市場環境によって変動するため、毎期同じような利益が出るとは限らない。
発表後のPTSは1,729円に上昇
10月19日の東証終値は1,682円。
上方修正発表後、16時16分時点のPTSでは1,729円(+47円、+2.79%)をつけている。
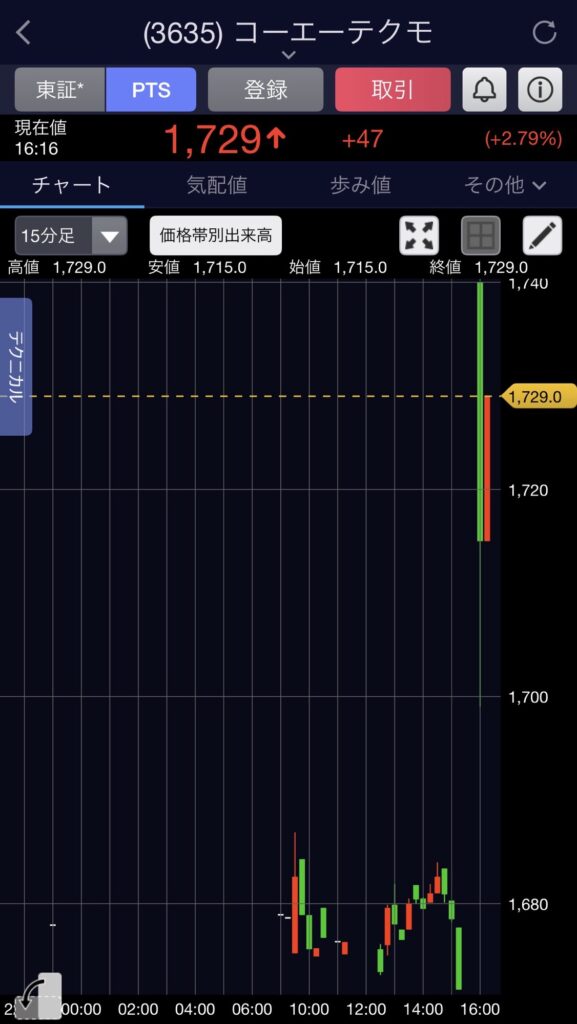
好材料を受けて買いが入っている様子だが、PTSは通常市場に比べて売買が薄くなる場合もある。
翌日の株価がそのまま上昇するとは限らない。
また、今回の上方修正は中間期が対象。通期の連結業績予想については、現時点で変更していない。
ワイのコメント
コエテク、またやってくれたなw
本業のゲーム販売が好調なのはもちろん歓迎だが、それ以上に驚くのが金融運用の強さ。
ただし、投資家としては今後もゲーム事業の収益が伸びるのか、通期業績予想の見直しがあるのかを確認したいところ。
ひとまず今回のIRは十分にポジティブな内容だろう。
ゲームも強い、投資も強い。株パチゲームス的には実に理想的な会社であるwww
※2026年10月19日発表の業績予想修正資料に基づく。PTS株価は同日16時16分時点の画面情報。掲載した数値は会社予想であり、確定した決算実績ではありません。
参考資料
- コーエーテクモホールディングス「業績予想の修正に関するお知らせ」(2026年10月19日)
- コーエーテクモ公式IR情報
株パチゲームス公式X:https://x.com/kabukichi_jp